Selasa, 02 April 2013

Asuransi Kesehatan Murni Rawat Inap


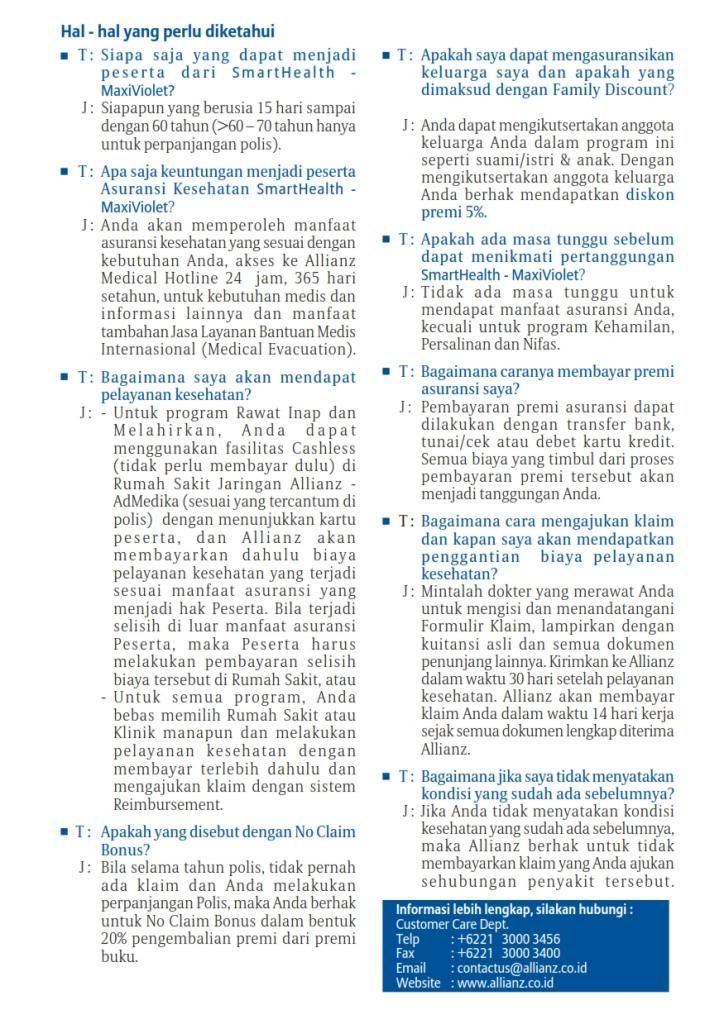
Klik Gambar Untuk Memperbesar ! judul gambar judul gambar Misalkan: Nama : Andi & Umur = 27 Ambil rawat inap sebesar Rp.500rb/hari lihat tabel premi di bawah pada jenis kelamin pria(male) dan umur 27 tahun dengan plan E, maka Premi yang harus di bayar = Rp.2.371.000/tahunjudul gambar judul gambar

KETENTUAN PENYAKIT ATAU LUKA YANG TELAH ADA SEBELUMNYA,
PENYAKIT-PENYAKIT KHUSUS DAN PENGECUALIAN.

Proposal penawaran SmartHealth Maxi Violet ini berlaku ketentuan :

1. Penyakit atau luka yang telah ada sebelumnya (Pre Existing Disease)
Penyakit atau luka yang Telah Ada Sebelumnya adalah semua penyakit, luka atau keadaan kesehatan seorang Peserta sebelum tanggal berlakunya Polis, yang :

a. Telah mendapatkan diagnosal atau
b. Pada umumnya seseorang secara wajar akan berusaha untuk mendapat suatu diagnosa, perawatan, pengobatan, atau
c. Telah dianjurkan oleh dokter untuk mendapat pengobatan medis, terlepas dari pengobatan sebenarnya telah dilakukan ataupun tidak.

Ketentuan Penyakit atau Luka Yang Telah Ada Sebelumya :

a. Setiap Peserta wajib menyatakan keterangan Penyakit atau luka yang Telah Ada Sebelumnya (PreExisting Diseases) pada Formulir Aplikasi Kesehatan Perorangan.

b. Sesuai keterangan sebagaimana disebutkan pada butir (a) di atas, Allianz berhak memberi keputusan sesuai ketentuan berikut :

i. menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, atau
ii. menolak untuk menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya
tersebut dalam bentuk Pengecualian permanen, atau
iii. menolak permohonan pertanggungan.

Untuk ketentuan (i) dan (ii) di atas, keputusan Allianz yang berlaku adalah sebagaimana yang tercantum dalam Endosemen

c. Apabila Peserta tidak memberikan keterangan pada butir (a) di atas, maka :

i. Allianz berhak untuk tidak membayar setiap klaim yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasi dari Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) tersebut, untuk selamanya, dan
ii. Keputusan Allianz pada butir (i) di atas selanjutnya diberlakukan sebagai Pengecualian Permanen dan akan dicantumkan dalam Endosemen.

2. Penyakit-penyakit Khusus
Penyakit-penyakit Khusus adalah penyakit-penyakit yang belum/sudah pernah diketahui, dirasakan, diderita, atau didiagonsa sebelumnya,
termasuk, namun tidak terbatas kepada:

a. Batu dalam ginjal, saluran kemih, saluran empedu.
b. Jantung dan Pembuluh darah (contoh: darah tinggi dan stroke).
c. Katarak
d. Segala bentuk kista, tumor jinak dan/atau ganas (contoh : myoma uterus)
e. Penyakit yang berhubungan dengan telinga, hidung dan tenggorokan, yang memerlukan pembedahan
f. Diabetes mellitus.
g. Tuberculosis dan komplikasinya
h. Gangguan kelenjar thyroid
i. Kelainan kadar lemak dalam darah (contoh : kolesterol)
j. Gagal ginjal kronis dan terminal
k. Hernia Nucleus Pulpous
l. Semua kasus haematologi

3. Pengecualian
Allianz tidak akan membayar Manfaat Asuransi dalam hal perawatan dan/atau pengobatan yang berhubungan dengan :

RAWAT INAP, RAWAT JALAN & SANTUNAN HARIAN

1. Semua perawatan dan atau pengobatan yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, yang diputuskan sebagai Pengecualian Permanen.

2. Penyakit-penyakit Khusus, kecuali Polis telah berlaku selama 12(dua belas) bulan berturut-turut.

3. Transplantasi organ, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan transplantasi organ.

4. Semua alat penunjang atau alat bantu buatan atau bahan sintetis baik yang di luar atau melekat pada tubuh, termasuk namun tidak terbatas pada kursi roda, kruk, anggota tubuh palsu, alat pacu jantung, alat bantu dengar, alat bantu penglihatan, alat penunjang atau alat bantu yang dibutuhkan pada saat pembedahan di kamar operasi seperti stent, pen, plate, screw, K-wire, lensa intra okular, dan sejenisnya.

5. Dialisa, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan Dialisa.

6. Perawatan dan pengobatan eksperimental, tradisional dan/atau alternatif yang di luar ilmu kedokteran barat yang tidak terbatas pada akupuntur (kecuali dilakukan oleh Dokter), sinshe, dukun patah tulang, paranormal, chiropractor, naturopath, holistik dan sejenisnya.

7. Gangguan kejiwaan atau syaraf termasuk psikosis, neurosis, stres, depresi, psikogeriatrik dan manifestasi fisiologis atau psikosomatisnya, perawatan penyalahgunaan obat, kecanduan obat dan/atau alkohol.

8. Semua perawatan dan/atau pengobatan yang berhubungan dengan :
a. Infertilitas, termasuk inseminasi buatan, bayi tabung, dan pengembalian kesuburan.
b. Endometriosis

c. Impotensi.
d. Semua terapi hormonal yang berkaitan dengan syndrome premenopause.

9. Perawatan dan/atau pengobatan untuk mengurangi atau menambah berat badan.

10. Perawatan dan/atau pengobatan yang berkaitan dengan kosmetik, termasuk bedah plastik kecuali untuk bedah plastik rekonstruksi fungsional akibat kecelakaan yang dilakukan maksimum 30 (tiga puluh) hari kalender setelah kecelakaan.

11. Pemeriksaan fisik secara berkala, Check Up kesehatan (Medical Check Up) atau pemeriksaan penunjang yang tidak berhubungan dengan pengobatan atau diagnosa dari Penyakit/luka yang ditanggung.

12. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. Hernia di bawah usia 10 (sepuluh) tahun
b. Kelainan bawaan dan/atau kelainan/keterlambatan tumbuh kembang

13. Kelainan refraksi mata, termasuk perawatan dan/atau pengobatan yang berkaitan dengan kelainan refraksi mata.

14. Sunat, kecuali yang disebabkan oleh Phimosis untuk usia di bawah 2 tahun.

15. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. HIV / AIDS, termasuk penyakit atau kondisi yang berkaitan HIV / AIDS.
b. Penyakit Menular Seksual

16. Biaya Non Medis, namun tidak termasuk biaya administrasi.
17. Vitamin tanpa rekomendasi dokter dan tanpa indikasi medis.
18. Zat makanan pelengkap (Food Supplement)
19. Imunisasi, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.
20. Keluarga Berencana, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.

21. Perawatan dan/atau pengobatan akibat :
a. terlibat aktif dalam perang, kerusuhan, perkelahian atau perbuatan kejahatan,
b. luka yang disengaja serta percobaan bunuh diri.

22. Perawatan dan/atau pengobatan karena keikutsertaan dalam aktivitas atau olahraga berbahaya yaitu:
a. Mendaki gunung, panjat tebing, panjat gedung, bungee jumping, arung jeram
b. Olahraga berkuda
c. Tinju, segala jenis olahraga kontak fisik
d. Segala aktivitas terbang di udara (terjun payung, terbang layang, sky diving, Ultralite, dan lain-lain)
e. Segala aktivitas menyelam yang menggunakan alat bantu pernapasan (diving, dan lain-lain)
f. Segala aktivitas lomba kecepatan dengan kendaraan bermesin (balap motor, mobil, perahu, dan lain-lain)

23. Perawatan dan/atau pengobatan yang diakibatkan karena Peserta melakukan penerbangan dengan menggunakan pesawat udara carteran, militer/polisi, atau helikopter.

24. Rawat Jalan bukan akibat kecelakaan, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Jalan yang akan diatur dalam ketentuan tersendiri.

25. Rawat Gigi bukan akibat kecelakaan dan pemasangan gigi palsu oleh sebab apapun, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Gigi yang akan diatur dalam ketentuan tersendiri.

26. Perawatan Kehamilan, Melahirkan dan Nifas kecuali polis dilengkapi dengan Asuransi Tambahan Perawatan Kehamilan, Melahirkan dan Nifas yang akan diatur dalam ketentuan tersendiri.

27. Perawatan dan/atau pengobatan yang telah mendapat penggantian dari Jamsostek, Asuransi Kesehatan dan/atau pihak lain.

28. Pengecualian Manfaat Rawat Gigi ini berlaku untuk hal-hal tersebut di bawah ini:
a. Perawatan dan/atau pengobatan ortodontik (cekat atau lepasan).
b. Semua tindakan bedah mulut kecuali Odontektomi dan Operkulektomi.
c. Perawatan dan/atau pengobatan kelainan sendi Temporo Mandibula.
d. Semua perawatan dan/atau pengobatan gigi dengan pembiusan umum.

29. Pengecualian Manfaat Kehamilan ini berlaku untuk hal-hal tersebut dibawah ini:
a. Tertanggung Wanita dibawah usia 16 (enam belas) tahun atau lebih dari 45 (empat puluh lima) tahun
b. Perawatan karena Kehamilan bermasalah, seperti muntah hebat semasa hamil, keracunan kehamilan dengan kejang-kejang atau komplikasi kehamilan lainnya.
c. Perawatan yang berhubungan dengan aborsi ilegal, sterilisasi, pemeriksaan kesuburan dan perawatan yang berkaitan dengan kemandulan.
d. Perawatan yang berkaitan dengan komplikasi pasca kelahiran.
e. Tertanggung dalam keadaan telah hamil sebelum tanggal efektif Tertanggung diikutsertakan dalam asuransi tambahan kehamilan dan melahirkan ini.


Jumat, 29 Maret 2013

Memilih Asuransi Kesehatan yang Tepat


Kompas.com - Asuransi kesehatan bisa menjadi jaring pengaman di saat kita sakit agar hasil kerja keras selama ini tidak habis untuk membiayai perawatan medis. Untuk itu perkaya diri Anda dengan jenis-jenis asuransi yang sesuai dengan perlindungan yang diharapkan.
Asuransi kesehatan terus berkembang, ada yang mengganti biaya penyakit kritis, asuransi untuk tahap awal penyakit kritis, atau yang hanya menjamin rawat inap saja.
Menurut Tejasari, perencana keuangan dari Tatadana Consulting, setiap orang idealnya memiliki asuransi kesehatan, tak terkecuali anak-anak karena kecenderungan mereka untuk masuk rumah sakit lebih besar.
"Selain lebih mudah sakit, para ibu biasanya gampang khawatir akan kesehatan anaknya. Demam 3 hari saja biasanya langsung di bawa ke rumah sakit," katanya.
Saat ini memang terdapat pilihan asuransi yang digabung dengan investasi atau populer disebut unitlink. Akan tetapi menurut Teja, sebaiknya kita memilih asuransi kesehatan murni. "Asuransi kesehatan murni preminya lebih murah dan manfaatnya lebih tepat," imbuhnya.
Asuransi kesehatan yang ada di Indonesia saat ini kebanyakan mengganti klaim biaya kesehatan sebatas yang ditentukan atau diperjanjikan. Batas penggantian bisa meliputi biaya kamar, dokter, obat, serta tindakan medis lain, dengan batas per jenis layanan kesehatan.
Ada pula asuransi kesehatan yang hanya mengganti biaya kamar di rumah sakit saja sehingga nasabah masih harus mengeluarkan biaya untuk berbagai tindakan medis dan obat-obatan.
"Sebaiknya pilih yang meng-cover seluruh biaya karena yang mahal itu biasanya tindakan dan obat-obatan," ungkap Teja.
Sebelum menentukan besarnya premi, Teja menyarankan agar kita melakukan survei harga kamar rumah sakit yang akan kita tuju saat sakit. "Kalau saat sakit kita maunya dirawat di kamar kelas 1 ya disesuaikan saja preminya. Kalau inginnya di kamar VIP, ambil premi yang lebih tinggi," ujarnya.
Asuransi penyakit kritis
Selain asuransi rawat inap di rumah sakit, kini juga tersedia asuransi untuk penyakit-penyakit kritis, misalnya untuk serangan jantung, diabetes, kanker, dan masih banyak lagi.
Menurut Teja, asuransi penyakit kritis biasanya bukan untuk mengganti ongkos perawatan di rumah sakit. "Jenis asuransi ini adalah membayarkan polis sebesar uang pertanggungan begitu nasabah terkena penyakit kritis. Dibayar lunas tapi setelah itu tidak ditanggung lagi," katanya.
Ia berpendapat, asuransi penyakit kritis penting untuk mereka yang di keluarganya memiliki riwayat penyakit tertentu. Misalnya jika orangtua, kakek-nenek, atau ada saudara yang menderita kanker, maka sebaiknya kita membeli asuransi ini untuk berjaga-jaga. "Apalagi gaya hidup sekarang cenderung tidak sehat," ujarnya.
Reimburse atau kartu
Penggantian biaya perawatan kesehatan umumnya terdiri dari dua jenis, yakni lewat sistem reimburse atau kita membayar dulu baru kemudian diganti pihak asuransi, atau memakai kartu.
"Yang sistem reimburse biasanya premi lebih murah. Tetapi konsekuensinya kita harus membayar lebih dulu, sementara yang sistem kartu semua sudah diurus sehingga kita tak repot," jelasnya.
Untuk mencegah terjadinya klaim yang tidak dibayar, terutama yang memakai sistem reimburse, Teja menyarankan agar kita menanyakan dengan detail kepada agen asuransi kondisi apa saja yang tidak ditanggung oleh asuransi.
"Jangan lupa bersikap jujur, misalnya kalau memang merokok jangan bilang tidak karena begitu kita masuk rumah sakit dengan alasan tersebut klaim kita bisa tidak dibayarkan," katanya.

Plus Minus Asuransi Kesehatan Murni VS Asuransi Kesehatan plus Investasi


Nah, jika diminta memilih apakah membeli asuransi kesehatan murni atau asuransi kesehatanyang di kombanisakan dengan program investasi. Anda bisa pertimbangkan plus minus nya sbb:
Asuransi Kesehatan Murni
Plus
  • Periode polis atau jaminan hanya tahunan dan diperpanjang untuk tahun berikutnya. Sehingga Anda bisa memiliki kebebasan untuk memperpanjang untuk tahun berikutnya tau Anda bisa berhenti dan beralih ke produk asuransi kesehatan lain, artinya Anda punya kesempatan untuk melihat bagaimana pelayanan dan faktor lain sebelum Anda melanjutkan memperpanjang asuransinya.
  • Premi lebih rendah dibandingkan asuransi plus investasi karena Anda hanya membayar biayaasuransi tidak termasuk unsur saving atau tabungan didalamnya

Minus
  • Karena periode polis Anda bersifat tahunan begitu juga sebaliknya Perusahaan asuransi juga berhak untuk tidak memperpanjang polis asuransi kesehatan Anda oleh sebab beberapa hal contohnya bila Anda tiba-tiba menderita sakit kronis berkepanjangan dan mengakibatkan resiko Anda semakin tinggi terhadap penyakit. Bisa saja terjadi polis Anda tidak disetujui untuk diperpanjang oleh Asuransi dimana Anda membelinya atau minimal premi Anda  naik untuk periode polis selanjutnya
Asuransi Kesehatan plus investasi
Plus
  • Program asuransi kesehatan biasanya melekat jangka panjang sejalan dengen proteksiasuransi jiwa Anda di produk ini. Karena sifat yang sebagai tambahan atau Rider. Keuntungan ini sangat bermanfaat ketika kita sudah tidak lagi mendapatkan fasilitas asuransi kesehatandari tempat kita bekerja ketika pesiun nanti, proteksi asuransi kesehatan dalam produk ini akan terus berjalan.
  • Mendapatkan proteksi kesehatan jangka panjang sekaligus menabung dan ber investasi untuk hari tua
Minus
Jadi manakah pilihan Anda ?

Rabu, 27 Maret 2013

Asuransi Kesehatan Murni Allianz

Allianz Life Indonesia menawarkan program Asuransi Kesehatan Perorangan yang menarik bagi Anda yaitu SmartHealth Maxi Violet. Program ini memberikan manfaat khusus yang tepat bagi Anda dan juga keluarga (bila diikutsertakan), karena memberikan penggantian biaya perawatan rawat inap sekaligus santunan kematian apabila seseorang menderita penyakit atau mengalami kecelakaan.

1. Manfaat asuransi kesehatan yang lengkap :

  • Menanggung biaya akomodasi ruangan termasuk ICU
  • Menanggung biaya obat-obatan selama perawatan termasuk pemeriksaan diagnostik, biaya administrasi
  • Menanggung biaya perawatan pra dan pasca perawatan rumah sakit, biaya perawatan di rumah, biaya ambulan, dan biaya tak terduga karena kecelakaan untuk rawat jalan dan rawat gigi
  • Santunan Pembedahan
  • Ada tambahan manfaat Santunan Harian
2. Nilai tambah lainnya :

  • Bila Peserta tidak pernah mengajukan klaim selama pertanggungan Polis, maka akan diberikan No Claim Bonus berupa 20% diskon premi buku
  • Bila Anda mengikutsertakan anggota keluarga (suami/istri dan anak) maka Anda berhak untuk Family Discount yaitu sebesar 5%
  • Khusus untuk Rawat Inap dan Melahirkan dengan mata uang Rupiah dan cara pembayaran premi tahunan, maka berlaku Fasilitas Cashless yaitu dapat menggunakan Rumah Sakit Jaringan Allianz-AdMedika Individu (provider)
  • Manfaat tersedia dalam Rupiah dan US Dollar
  • Terdapat pilihan cara pembayaran premi yaitu tahunan dan angsuran* (semesteran, kwartalan dan bulanan)
    * berlaku hanya untuk Rawat Inap dan mata uang Rupiah

Ketentuan produk :

Produk Dasar :Rawat Inap (wajib diambil)
Produk Tambahan :Rawat Jalan, Melahirkan, Rawat Gigi dan Santunan Harian (opsional)
Layanan Tambahan :Jasa Layanan Bantuan Medis Internasional (Medical Evacuation) tanpa tambahan premi.
KETENTUAN PENYAKIT ATAU LUKA YANG TELAH ADA SEBELUMNYA,
PENYAKIT-PENYAKIT KHUSUS DAN PENGECUALIAN.

Proposal penawaran SmartHealth Maxi Violet ini berlaku ketentuan :

1. Penyakit atau luka yang telah ada sebelumnya (Pre Existing Disease)
Penyakit atau luka yang Telah Ada Sebelumnya adalah semua penyakit, luka atau keadaan kesehatan seorang Peserta sebelum tanggal berlakunya Polis, yang :

a. Telah mendapatkan diagnosal atau
b. Pada umumnya seseorang secara wajar akan berusaha untuk mendapat suatu diagnosa, perawatan, pengobatan, atau
c. Telah dianjurkan oleh dokter untuk mendapat pengobatan medis, terlepas dari pengobatan sebenarnya telah dilakukan ataupun tidak.

Ketentuan Penyakit atau Luka Yang Telah Ada Sebelumya :

a. Setiap Peserta wajib menyatakan keterangan Penyakit atau luka yang Telah Ada Sebelumnya (PreExisting Diseases) pada Formulir Aplikasi Kesehatan Perorangan.

b. Sesuai keterangan sebagaimana disebutkan pada butir (a) di atas, Allianz berhak memberi keputusan sesuai ketentuan berikut :

i. menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, atau
ii. menolak untuk menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya
tersebut dalam bentuk Pengecualian permanen, atau
iii. menolak permohonan pertanggungan.

Untuk ketentuan (i) dan (ii) di atas, keputusan Allianz yang berlaku adalah sebagaimana yang tercantum dalam Endosemen

c. Apabila Peserta tidak memberikan keterangan pada butir (a) di atas, maka :

i. Allianz berhak untuk tidak membayar setiap klaim yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasi dari Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) tersebut, untuk selamanya, dan
ii. Keputusan Allianz pada butir (i) di atas selanjutnya diberlakukan sebagai Pengecualian Permanen dan akan dicantumkan dalam Endosemen.

2. Penyakit-penyakit Khusus
Penyakit-penyakit Khusus adalah penyakit-penyakit yang belum/sudah pernah diketahui, dirasakan, diderita, atau didiagonsa sebelumnya,
termasuk, namun tidak terbatas kepada:

a. Batu dalam ginjal, saluran kemih, saluran empedu.
b. Jantung dan Pembuluh darah (contoh: darah tinggi dan stroke).
c. Katarak
d. Segala bentuk kista, tumor jinak dan/atau ganas (contoh : myoma uterus)
e. Penyakit yang berhubungan dengan telinga, hidung dan tenggorokan, yang memerlukan pembedahan
f. Diabetes mellitus.
g. Tuberculosis dan komplikasinya
h. Gangguan kelenjar thyroid
i. Kelainan kadar lemak dalam darah (contoh : kolesterol)
j. Gagal ginjal kronis dan terminal
k. Hernia Nucleus Pulpous
l. Semua kasus haematologi

3. Pengecualian
Allianz tidak akan membayar Manfaat Asuransi dalam hal perawatan dan/atau pengobatan yang berhubungan dengan :

RAWAT INAP, RAWAT JALAN & SANTUNAN HARIAN

1. Semua perawatan dan atau pengobatan yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, yang diputuskan sebagai Pengecualian Permanen.

2. Penyakit-penyakit Khusus, kecuali Polis telah berlaku selama 12(dua belas) bulan berturut-turut.

3. Transplantasi organ, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan transplantasi organ.

4. Semua alat penunjang atau alat bantu buatan atau bahan sintetis baik yang di luar atau melekat pada tubuh, termasuk namun tidak terbatas pada kursi roda, kruk, anggota tubuh palsu, alat pacu jantung, alat bantu dengar, alat bantu penglihatan, alat penunjang atau alat bantu yang dibutuhkan pada saat pembedahan di kamar operasi seperti stent, pen, plate, screw, K-wire, lensa intra okular, dan sejenisnya.

5. Dialisa, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan Dialisa.

6. Perawatan dan pengobatan eksperimental, tradisional dan/atau alternatif yang di luar ilmu kedokteran barat yang tidak terbatas pada akupuntur (kecuali dilakukan oleh Dokter), sinshe, dukun patah tulang, paranormal, chiropractor, naturopath, holistik dan sejenisnya.

7. Gangguan kejiwaan atau syaraf termasuk psikosis, neurosis, stres, depresi, psikogeriatrik dan manifestasi fisiologis atau psikosomatisnya, perawatan penyalahgunaan obat, kecanduan obat dan/atau alkohol.

8. Semua perawatan dan/atau pengobatan yang berhubungan dengan :
a. Infertilitas, termasuk inseminasi buatan, bayi tabung, dan pengembalian kesuburan.
b. Endometriosis

c. Impotensi.
d. Semua terapi hormonal yang berkaitan dengan syndrome premenopause.

9. Perawatan dan/atau pengobatan untuk mengurangi atau menambah berat badan.

10. Perawatan dan/atau pengobatan yang berkaitan dengan kosmetik, termasuk bedah plastik kecuali untuk bedah plastik rekonstruksi fungsional akibat kecelakaan yang dilakukan maksimum 30 (tiga puluh) hari kalender setelah kecelakaan.

11. Pemeriksaan fisik secara berkala, Check Up kesehatan (Medical Check Up) atau pemeriksaan penunjang yang tidak berhubungan dengan pengobatan atau diagnosa dari Penyakit/luka yang ditanggung.

12. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. Hernia di bawah usia 10 (sepuluh) tahun
b. Kelainan bawaan dan/atau kelainan/keterlambatan tumbuh kembang

13. Kelainan refraksi mata, termasuk perawatan dan/atau pengobatan yang berkaitan dengan kelainan refraksi mata.

14. Sunat, kecuali yang disebabkan oleh Phimosis untuk usia di bawah 2 tahun.

15. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. HIV / AIDS, termasuk penyakit atau kondisi yang berkaitan HIV / AIDS.
b. Penyakit Menular Seksual

16. Biaya Non Medis, namun tidak termasuk biaya administrasi.
17. Vitamin tanpa rekomendasi dokter dan tanpa indikasi medis.
18. Zat makanan pelengkap (Food Supplement)
19. Imunisasi, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.
20. Keluarga Berencana, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.

21. Perawatan dan/atau pengobatan akibat :
a. terlibat aktif dalam perang, kerusuhan, perkelahian atau perbuatan kejahatan,
b. luka yang disengaja serta percobaan bunuh diri.

22. Perawatan dan/atau pengobatan karena keikutsertaan dalam aktivitas atau olahraga berbahaya yaitu:
a. Mendaki gunung, panjat tebing, panjat gedung, bungee jumping, arung jeram
b. Olahraga berkuda
c. Tinju, segala jenis olahraga kontak fisik
d. Segala aktivitas terbang di udara (terjun payung, terbang layang, sky diving, Ultralite, dan lain-lain)
e. Segala aktivitas menyelam yang menggunakan alat bantu pernapasan (diving, dan lain-lain)
f. Segala aktivitas lomba kecepatan dengan kendaraan bermesin (balap motor, mobil, perahu, dan lain-lain)

23. Perawatan dan/atau pengobatan yang diakibatkan karena Peserta melakukan penerbangan dengan menggunakan pesawat udara carteran, militer/polisi, atau helikopter.

24. Rawat Jalan bukan akibat kecelakaan, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Jalan yang akan diatur dalam ketentuan tersendiri.

25. Rawat Gigi bukan akibat kecelakaan dan pemasangan gigi palsu oleh sebab apapun, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Gigi yang akan diatur dalam ketentuan tersendiri.

26. Perawatan Kehamilan, Melahirkan dan Nifas kecuali polis dilengkapi dengan Asuransi Tambahan Perawatan Kehamilan, Melahirkan dan Nifas yang akan diatur dalam ketentuan tersendiri.

27. Perawatan dan/atau pengobatan yang telah mendapat penggantian dari Jamsostek, Asuransi Kesehatan dan/atau pihak lain.

28. Pengecualian Manfaat Rawat Gigi ini berlaku untuk hal-hal tersebut di bawah ini:
a. Perawatan dan/atau pengobatan ortodontik (cekat atau lepasan).
b. Semua tindakan bedah mulut kecuali Odontektomi dan Operkulektomi.
c. Perawatan dan/atau pengobatan kelainan sendi Temporo Mandibula.
d. Semua perawatan dan/atau pengobatan gigi dengan pembiusan umum.

29. Pengecualian Manfaat Kehamilan ini berlaku untuk hal-hal tersebut dibawah ini:
a. Tertanggung Wanita dibawah usia 16 (enam belas) tahun atau lebih dari 45 (empat puluh lima) tahun
b. Perawatan karena Kehamilan bermasalah, seperti muntah hebat semasa hamil, keracunan kehamilan dengan kejang-kejang atau komplikasi kehamilan lainnya.
c. Perawatan yang berhubungan dengan aborsi ilegal, sterilisasi, pemeriksaan kesuburan dan perawatan yang berkaitan dengan kemandulan.
d. Perawatan yang berkaitan dengan komplikasi pasca kelahiran.
e. Tertanggung dalam keadaan telah hamil sebelum tanggal efektif Tertanggung diikutsertakan dalam asuransi tambahan kehamilan dan melahirkan ini.
Tabulari 5

Tab 5

Asuransi Kesehatan Cashless

Allianz Life Indonesia menawarkan program Asuransi Kesehatan Perorangan yang menarik bagi Anda yaitu SmartHealth Maxi Violet. Program ini memberikan manfaat khusus yang tepat bagi Anda dan juga keluarga (bila diikutsertakan), karena memberikan penggantian biaya perawatan rawat inap sekaligus santunan kematian apabila seseorang menderita penyakit atau mengalami kecelakaan.

1. Manfaat asuransi kesehatan yang lengkap :

  • Menanggung biaya akomodasi ruangan termasuk ICU
  • Menanggung biaya obat-obatan selama perawatan termasuk pemeriksaan diagnostik, biaya administrasi
  • Menanggung biaya perawatan pra dan pasca perawatan rumah sakit, biaya perawatan di rumah, biaya ambulan, dan biaya tak terduga karena kecelakaan untuk rawat jalan dan rawat gigi
  • Santunan Pembedahan
  • Ada tambahan manfaat Santunan Harian
2. Nilai tambah lainnya :

  • Bila Peserta tidak pernah mengajukan klaim selama pertanggungan Polis, maka akan diberikan No Claim Bonus berupa 20% diskon premi buku
  • Bila Anda mengikutsertakan anggota keluarga (suami/istri dan anak) maka Anda berhak untuk Family Discount yaitu sebesar 5%
  • Khusus untuk Rawat Inap dan Melahirkan dengan mata uang Rupiah dan cara pembayaran premi tahunan, maka berlaku Fasilitas Cashless yaitu dapat menggunakan Rumah Sakit Jaringan Allianz-AdMedika Individu (provider)
  • Manfaat tersedia dalam Rupiah dan US Dollar
  • Terdapat pilihan cara pembayaran premi yaitu tahunan dan angsuran* (semesteran, kwartalan dan bulanan)
    * berlaku hanya untuk Rawat Inap dan mata uang Rupiah

Ketentuan produk :

Produk Dasar :Rawat Inap (wajib diambil)
Produk Tambahan :Rawat Jalan, Melahirkan, Rawat Gigi dan Santunan Harian (opsional)
Layanan Tambahan :Jasa Layanan Bantuan Medis Internasional (Medical Evacuation) tanpa tambahan premi.
KETENTUAN PENYAKIT ATAU LUKA YANG TELAH ADA SEBELUMNYA,
PENYAKIT-PENYAKIT KHUSUS DAN PENGECUALIAN.

Proposal penawaran SmartHealth Maxi Violet ini berlaku ketentuan :

1. Penyakit atau luka yang telah ada sebelumnya (Pre Existing Disease)
Penyakit atau luka yang Telah Ada Sebelumnya adalah semua penyakit, luka atau keadaan kesehatan seorang Peserta sebelum tanggal berlakunya Polis, yang :

a. Telah mendapatkan diagnosal atau
b. Pada umumnya seseorang secara wajar akan berusaha untuk mendapat suatu diagnosa, perawatan, pengobatan, atau
c. Telah dianjurkan oleh dokter untuk mendapat pengobatan medis, terlepas dari pengobatan sebenarnya telah dilakukan ataupun tidak.

Ketentuan Penyakit atau Luka Yang Telah Ada Sebelumya :

a. Setiap Peserta wajib menyatakan keterangan Penyakit atau luka yang Telah Ada Sebelumnya (PreExisting Diseases) pada Formulir Aplikasi Kesehatan Perorangan.

b. Sesuai keterangan sebagaimana disebutkan pada butir (a) di atas, Allianz berhak memberi keputusan sesuai ketentuan berikut :

i. menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, atau
ii. menolak untuk menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya
tersebut dalam bentuk Pengecualian permanen, atau
iii. menolak permohonan pertanggungan.

Untuk ketentuan (i) dan (ii) di atas, keputusan Allianz yang berlaku adalah sebagaimana yang tercantum dalam Endosemen

c. Apabila Peserta tidak memberikan keterangan pada butir (a) di atas, maka :

i. Allianz berhak untuk tidak membayar setiap klaim yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasi dari Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) tersebut, untuk selamanya, dan
ii. Keputusan Allianz pada butir (i) di atas selanjutnya diberlakukan sebagai Pengecualian Permanen dan akan dicantumkan dalam Endosemen.

2. Penyakit-penyakit Khusus
Penyakit-penyakit Khusus adalah penyakit-penyakit yang belum/sudah pernah diketahui, dirasakan, diderita, atau didiagonsa sebelumnya,
termasuk, namun tidak terbatas kepada:

a. Batu dalam ginjal, saluran kemih, saluran empedu.
b. Jantung dan Pembuluh darah (contoh: darah tinggi dan stroke).
c. Katarak
d. Segala bentuk kista, tumor jinak dan/atau ganas (contoh : myoma uterus)
e. Penyakit yang berhubungan dengan telinga, hidung dan tenggorokan, yang memerlukan pembedahan
f. Diabetes mellitus.
g. Tuberculosis dan komplikasinya
h. Gangguan kelenjar thyroid
i. Kelainan kadar lemak dalam darah (contoh : kolesterol)
j. Gagal ginjal kronis dan terminal
k. Hernia Nucleus Pulpous
l. Semua kasus haematologi

3. Pengecualian
Allianz tidak akan membayar Manfaat Asuransi dalam hal perawatan dan/atau pengobatan yang berhubungan dengan :

RAWAT INAP, RAWAT JALAN & SANTUNAN HARIAN

1. Semua perawatan dan atau pengobatan yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, yang diputuskan sebagai Pengecualian Permanen.

2. Penyakit-penyakit Khusus, kecuali Polis telah berlaku selama 12(dua belas) bulan berturut-turut.

3. Transplantasi organ, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan transplantasi organ.

4. Semua alat penunjang atau alat bantu buatan atau bahan sintetis baik yang di luar atau melekat pada tubuh, termasuk namun tidak terbatas pada kursi roda, kruk, anggota tubuh palsu, alat pacu jantung, alat bantu dengar, alat bantu penglihatan, alat penunjang atau alat bantu yang dibutuhkan pada saat pembedahan di kamar operasi seperti stent, pen, plate, screw, K-wire, lensa intra okular, dan sejenisnya.

5. Dialisa, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan Dialisa.

6. Perawatan dan pengobatan eksperimental, tradisional dan/atau alternatif yang di luar ilmu kedokteran barat yang tidak terbatas pada akupuntur (kecuali dilakukan oleh Dokter), sinshe, dukun patah tulang, paranormal, chiropractor, naturopath, holistik dan sejenisnya.

7. Gangguan kejiwaan atau syaraf termasuk psikosis, neurosis, stres, depresi, psikogeriatrik dan manifestasi fisiologis atau psikosomatisnya, perawatan penyalahgunaan obat, kecanduan obat dan/atau alkohol.

8. Semua perawatan dan/atau pengobatan yang berhubungan dengan :
a. Infertilitas, termasuk inseminasi buatan, bayi tabung, dan pengembalian kesuburan.
b. Endometriosis

c. Impotensi.
d. Semua terapi hormonal yang berkaitan dengan syndrome premenopause.

9. Perawatan dan/atau pengobatan untuk mengurangi atau menambah berat badan.

10. Perawatan dan/atau pengobatan yang berkaitan dengan kosmetik, termasuk bedah plastik kecuali untuk bedah plastik rekonstruksi fungsional akibat kecelakaan yang dilakukan maksimum 30 (tiga puluh) hari kalender setelah kecelakaan.

11. Pemeriksaan fisik secara berkala, Check Up kesehatan (Medical Check Up) atau pemeriksaan penunjang yang tidak berhubungan dengan pengobatan atau diagnosa dari Penyakit/luka yang ditanggung.

12. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. Hernia di bawah usia 10 (sepuluh) tahun
b. Kelainan bawaan dan/atau kelainan/keterlambatan tumbuh kembang

13. Kelainan refraksi mata, termasuk perawatan dan/atau pengobatan yang berkaitan dengan kelainan refraksi mata.

14. Sunat, kecuali yang disebabkan oleh Phimosis untuk usia di bawah 2 tahun.

15. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. HIV / AIDS, termasuk penyakit atau kondisi yang berkaitan HIV / AIDS.
b. Penyakit Menular Seksual

16. Biaya Non Medis, namun tidak termasuk biaya administrasi.
17. Vitamin tanpa rekomendasi dokter dan tanpa indikasi medis.
18. Zat makanan pelengkap (Food Supplement)
19. Imunisasi, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.
20. Keluarga Berencana, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.

21. Perawatan dan/atau pengobatan akibat :
a. terlibat aktif dalam perang, kerusuhan, perkelahian atau perbuatan kejahatan,
b. luka yang disengaja serta percobaan bunuh diri.

22. Perawatan dan/atau pengobatan karena keikutsertaan dalam aktivitas atau olahraga berbahaya yaitu:
a. Mendaki gunung, panjat tebing, panjat gedung, bungee jumping, arung jeram
b. Olahraga berkuda
c. Tinju, segala jenis olahraga kontak fisik
d. Segala aktivitas terbang di udara (terjun payung, terbang layang, sky diving, Ultralite, dan lain-lain)
e. Segala aktivitas menyelam yang menggunakan alat bantu pernapasan (diving, dan lain-lain)
f. Segala aktivitas lomba kecepatan dengan kendaraan bermesin (balap motor, mobil, perahu, dan lain-lain)

23. Perawatan dan/atau pengobatan yang diakibatkan karena Peserta melakukan penerbangan dengan menggunakan pesawat udara carteran, militer/polisi, atau helikopter.

24. Rawat Jalan bukan akibat kecelakaan, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Jalan yang akan diatur dalam ketentuan tersendiri.

25. Rawat Gigi bukan akibat kecelakaan dan pemasangan gigi palsu oleh sebab apapun, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Gigi yang akan diatur dalam ketentuan tersendiri.

26. Perawatan Kehamilan, Melahirkan dan Nifas kecuali polis dilengkapi dengan Asuransi Tambahan Perawatan Kehamilan, Melahirkan dan Nifas yang akan diatur dalam ketentuan tersendiri.

27. Perawatan dan/atau pengobatan yang telah mendapat penggantian dari Jamsostek, Asuransi Kesehatan dan/atau pihak lain.

28. Pengecualian Manfaat Rawat Gigi ini berlaku untuk hal-hal tersebut di bawah ini:
a. Perawatan dan/atau pengobatan ortodontik (cekat atau lepasan).
b. Semua tindakan bedah mulut kecuali Odontektomi dan Operkulektomi.
c. Perawatan dan/atau pengobatan kelainan sendi Temporo Mandibula.
d. Semua perawatan dan/atau pengobatan gigi dengan pembiusan umum.

29. Pengecualian Manfaat Kehamilan ini berlaku untuk hal-hal tersebut dibawah ini:
a. Tertanggung Wanita dibawah usia 16 (enam belas) tahun atau lebih dari 45 (empat puluh lima) tahun
b. Perawatan karena Kehamilan bermasalah, seperti muntah hebat semasa hamil, keracunan kehamilan dengan kejang-kejang atau komplikasi kehamilan lainnya.
c. Perawatan yang berhubungan dengan aborsi ilegal, sterilisasi, pemeriksaan kesuburan dan perawatan yang berkaitan dengan kemandulan.
d. Perawatan yang berkaitan dengan komplikasi pasca kelahiran.
e. Tertanggung dalam keadaan telah hamil sebelum tanggal efektif Tertanggung diikutsertakan dalam asuransi tambahan kehamilan dan melahirkan ini.

Tabulari 5

Tab 5

KETENTUAN PENYAKIT ATAU LUKA YANG TELAH ADA SEBELUMNYA, PENYAKIT-PENYAKIT KHUSUS DAN PENGECUALIAN


KETENTUAN PENYAKIT ATAU LUKA YANG TELAH ADA SEBELUMNYA,
PENYAKIT-PENYAKIT KHUSUS DAN PENGECUALIAN.

Proposal penawaran SmartHealth Maxi Violet ini berlaku ketentuan :

1. Penyakit atau luka yang telah ada sebelumnya (Pre Existing Disease)
Penyakit atau luka yang Telah Ada Sebelumnya adalah semua penyakit, luka atau keadaan kesehatan seorang Peserta sebelum tanggal berlakunya Polis, yang :

a. Telah mendapatkan diagnosal atau
b. Pada umumnya seseorang secara wajar akan berusaha untuk mendapat suatu diagnosa, perawatan, pengobatan, atau
c. Telah dianjurkan oleh dokter untuk mendapat pengobatan medis, terlepas dari pengobatan sebenarnya telah dilakukan ataupun tidak.

Ketentuan Penyakit atau Luka Yang Telah Ada Sebelumya :

a. Setiap Peserta wajib menyatakan keterangan Penyakit atau luka yang Telah Ada Sebelumnya (PreExisting Diseases) pada Formulir Aplikasi Kesehatan Perorangan.

b. Sesuai keterangan sebagaimana disebutkan pada butir (a) di atas, Allianz berhak memberi keputusan sesuai ketentuan berikut :

i. menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, atau
ii. menolak untuk menanggung Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya
tersebut dalam bentuk Pengecualian permanen, atau
iii. menolak permohonan pertanggungan.

Untuk ketentuan (i) dan (ii) di atas, keputusan Allianz yang berlaku adalah sebagaimana yang tercantum dalam Endosemen

c. Apabila Peserta tidak memberikan keterangan pada butir (a) di atas, maka :

i. Allianz berhak untuk tidak membayar setiap klaim yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasi dari Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) tersebut, untuk selamanya, dan
ii. Keputusan Allianz pada butir (i) di atas selanjutnya diberlakukan sebagai Pengecualian Permanen dan akan dicantumkan dalam Endosemen.

2. Penyakit-penyakit Khusus
Penyakit-penyakit Khusus adalah penyakit-penyakit yang belum/sudah pernah diketahui, dirasakan, diderita, atau didiagonsa sebelumnya,
termasuk, namun tidak terbatas kepada:

a. Batu dalam ginjal, saluran kemih, saluran empedu.
b. Jantung dan Pembuluh darah (contoh: darah tinggi dan stroke).
c. Katarak
d. Segala bentuk kista, tumor jinak dan/atau ganas (contoh : myoma uterus)
e. Penyakit yang berhubungan dengan telinga, hidung dan tenggorokan, yang memerlukan pembedahan
f. Diabetes mellitus.
g. Tuberculosis dan komplikasinya
h. Gangguan kelenjar thyroid
i. Kelainan kadar lemak dalam darah (contoh : kolesterol)
j. Gagal ginjal kronis dan terminal
k. Hernia Nucleus Pulpous
l. Semua kasus haematologi

3. Pengecualian
Allianz tidak akan membayar Manfaat Asuransi dalam hal perawatan dan/atau pengobatan yang berhubungan dengan :

RAWAT INAP, RAWAT JALAN & SANTUNAN HARIAN

1. Semua perawatan dan atau pengobatan yang berhubungan dengan Penyakit atau luka yang Telah Ada Sebelumnya (Pre Existing Diseases) termasuk komplikasinya, yang diputuskan sebagai Pengecualian Permanen.

2. Penyakit-penyakit Khusus, kecuali Polis telah berlaku selama 12(dua belas) bulan berturut-turut.

3. Transplantasi organ, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan transplantasi organ.

4. Semua alat penunjang atau alat bantu buatan atau bahan sintetis baik yang di luar atau melekat pada tubuh, termasuk namun tidak terbatas pada kursi roda, kruk, anggota tubuh palsu, alat pacu jantung, alat bantu dengar, alat bantu penglihatan, alat penunjang atau alat bantu yang dibutuhkan pada saat pembedahan di kamar operasi seperti stent, pen, plate, screw, K-wire, lensa intra okular, dan sejenisnya.

5. Dialisa, termasuk semua perawatan dan/atau pengobatan yang berkaitan dengan Dialisa.

6. Perawatan dan pengobatan eksperimental, tradisional dan/atau alternatif yang di luar ilmu kedokteran barat yang tidak terbatas pada akupuntur (kecuali dilakukan oleh Dokter), sinshe, dukun patah tulang, paranormal, chiropractor, naturopath, holistik dan sejenisnya.

7. Gangguan kejiwaan atau syaraf termasuk psikosis, neurosis, stres, depresi, psikogeriatrik dan manifestasi fisiologis atau psikosomatisnya, perawatan penyalahgunaan obat, kecanduan obat dan/atau alkohol.

8. Semua perawatan dan/atau pengobatan yang berhubungan dengan :
a. Infertilitas, termasuk inseminasi buatan, bayi tabung, dan pengembalian kesuburan.
b. Endometriosis

c. Impotensi.
d. Semua terapi hormonal yang berkaitan dengan syndrome premenopause.

9. Perawatan dan/atau pengobatan untuk mengurangi atau menambah berat badan.

10. Perawatan dan/atau pengobatan yang berkaitan dengan kosmetik, termasuk bedah plastik kecuali untuk bedah plastik rekonstruksi fungsional akibat kecelakaan yang dilakukan maksimum 30 (tiga puluh) hari kalender setelah kecelakaan.

11. Pemeriksaan fisik secara berkala, Check Up kesehatan (Medical Check Up) atau pemeriksaan penunjang yang tidak berhubungan dengan pengobatan atau diagnosa dari Penyakit/luka yang ditanggung.

12. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. Hernia di bawah usia 10 (sepuluh) tahun
b. Kelainan bawaan dan/atau kelainan/keterlambatan tumbuh kembang

13. Kelainan refraksi mata, termasuk perawatan dan/atau pengobatan yang berkaitan dengan kelainan refraksi mata.

14. Sunat, kecuali yang disebabkan oleh Phimosis untuk usia di bawah 2 tahun.

15. Perawatan dan/atau pengobatan yang berkaitan dengan :
a. HIV / AIDS, termasuk penyakit atau kondisi yang berkaitan HIV / AIDS.
b. Penyakit Menular Seksual

16. Biaya Non Medis, namun tidak termasuk biaya administrasi.
17. Vitamin tanpa rekomendasi dokter dan tanpa indikasi medis.
18. Zat makanan pelengkap (Food Supplement)
19. Imunisasi, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.
20. Keluarga Berencana, termasuk perawatan dan/atau pengobatan yang berkaitan dengan komplikasinya.

21. Perawatan dan/atau pengobatan akibat :
a. terlibat aktif dalam perang, kerusuhan, perkelahian atau perbuatan kejahatan,
b. luka yang disengaja serta percobaan bunuh diri.

22. Perawatan dan/atau pengobatan karena keikutsertaan dalam aktivitas atau olahraga berbahaya yaitu:
a. Mendaki gunung, panjat tebing, panjat gedung, bungee jumping, arung jeram
b. Olahraga berkuda
c. Tinju, segala jenis olahraga kontak fisik
d. Segala aktivitas terbang di udara (terjun payung, terbang layang, sky diving, Ultralite, dan lain-lain)
e. Segala aktivitas menyelam yang menggunakan alat bantu pernapasan (diving, dan lain-lain)
f. Segala aktivitas lomba kecepatan dengan kendaraan bermesin (balap motor, mobil, perahu, dan lain-lain)

23. Perawatan dan/atau pengobatan yang diakibatkan karena Peserta melakukan penerbangan dengan menggunakan pesawat udara carteran, militer/polisi, atau helikopter.

24. Rawat Jalan bukan akibat kecelakaan, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Jalan yang akan diatur dalam ketentuan tersendiri.

25. Rawat Gigi bukan akibat kecelakaan dan pemasangan gigi palsu oleh sebab apapun, kecuali polis dilengkapi dengan Asuransi Tambahan Rawat Gigi yang akan diatur dalam ketentuan tersendiri.

26. Perawatan Kehamilan, Melahirkan dan Nifas kecuali polis dilengkapi dengan Asuransi Tambahan Perawatan Kehamilan, Melahirkan dan Nifas yang akan diatur dalam ketentuan tersendiri.

27. Perawatan dan/atau pengobatan yang telah mendapat penggantian dari Jamsostek, Asuransi Kesehatan dan/atau pihak lain.

28. Pengecualian Manfaat Rawat Gigi ini berlaku untuk hal-hal tersebut di bawah ini:
a. Perawatan dan/atau pengobatan ortodontik (cekat atau lepasan).
b. Semua tindakan bedah mulut kecuali Odontektomi dan Operkulektomi.
c. Perawatan dan/atau pengobatan kelainan sendi Temporo Mandibula.
d. Semua perawatan dan/atau pengobatan gigi dengan pembiusan umum.

29. Pengecualian Manfaat Kehamilan ini berlaku untuk hal-hal tersebut dibawah ini:
a. Tertanggung Wanita dibawah usia 16 (enam belas) tahun atau lebih dari 45 (empat puluh lima) tahun
b. Perawatan karena Kehamilan bermasalah, seperti muntah hebat semasa hamil, keracunan kehamilan dengan kejang-kejang atau komplikasi kehamilan lainnya.
c. Perawatan yang berhubungan dengan aborsi ilegal, sterilisasi, pemeriksaan kesuburan dan perawatan yang berkaitan dengan kemandulan.
d. Perawatan yang berkaitan dengan komplikasi pasca kelahiran.
e. Tertanggung dalam keadaan telah hamil sebelum tanggal efektif Tertanggung diikutsertakan dalam asuransi tambahan kehamilan dan melahirkan ini.

perbandingan asuransi unit link dengan mengambil reksadana dan asuransi term life secara terpisah


Bulan lalu, Tabloid Kontan Edisi Khusus membahas asuransi unit link. Salah satu artikelnya membahas perbandingan asuransi unit link dengan mengambil reksadana dan asuransi term life secara terpisah. Kontan membuat ilustrasi dengan asumsi-asumsi sebagai berikut:
  • Produk asuransi jiwa + kecelakaan, nasabah diilustrasikan meninggal dunia pada tahun keenam.
  • Uang pertanggungan asuransi jiwa sebesar 50 juta dan bonus 20 juta.
  • Besar setoran premi per tahun Rp 10 juta
  • Instrumen investasi pendapatan tetap dengan asumsi keuntungan 14% per tahun.
Menurut perhitungan Kontan, dengan unit link uang pertanggungan yang akan dibayarkan adalah sebesar Rp 105.040.000. Sedangkan jika mengambil terpisah, uang pertanggungan yang akan dibayarkan sebesar Rp 122,1 juta.
Kesalahan Perhitungan Tabloid Kontan
Walaupun demikian ada kesalahan perhitungan yang dilakukan Kontan. Menurut perhitungan saya seharusnya bukan Rp 122,1 juta, tetapi hanya Rp 63,3 juta + Rp 50,4 juta = Rp 113,7 juta. Selain itu asuransi yang digunakan Kontan berjenis whole life, sedangkan seharusnya yang diambil adalah yang berjenis term life. Pada ilustrasi yang dilakukan Kontan tersebut, nasabah membayar premi sebesar Rp 1.6 juta per tahun untuk uang pertanggungan Rp 50 juta. Sebagai perbandingan, besar premi asuransi term life untuk pria umur 30 tahun dengan uang pertanggungan Rp 50 juta hanyalah sebesar sekitar Rp 150 ribu per tahun saja. Selisihnya yang besar tersebut tentu lebih optimal jika disetorkan ke reksadana.
Di luar itu semua, saya tidak setuju dengan benchmark seperti ini karena hanya memperhitungkan satu skenario saja. Masih ada banyak skenario lainnya yang mungkin muncul dalam kehidupan kita. Sebagai contoh ekstrim, saya bisa saja menggunakan uangnya untuk mengambil asuransi term life dengan uang pertanggungan sebesar Rp 1 milyar. Dan dengan skenario meninggal pada tahun ke-6, uang pertanggungan yang diperoleh jelas sangat jauh melebihi dua ilustrasi yang disajikan Tabloid Kontan tersebut, tetapi bukan berarti keputusan tersebut adalah keputusan yang terbaik.
Reaksi Agen Asuransi Unit Link
Sebagai pengamat asuransi dadakan, mau tidak mau saya terlibat pada perang opini. Apalagi artikel saya Asuransi Unit Link vs Reksadana –yang disinyalir mirip dengan artikel di Tabloid Kontan tersebut– kerap kali dijadikan bahan referensi oleh banyak pihak di berbagai forum.
Reaksi agen asuransi unit link pun bisa dengan mudah ditebak, mereka langsung mengeluarkan apa yang mereka anggap sebagai kartu as mereka, yaitu rider payor.
Pada asuransi jiwa ada manfaat yang namanya waiver of premium. Manfaat ini akan membebaskan pembayaran premi sampai batasan-batasan tertentu jika nasabah didiagnosis mengidap penyakit kritis atau tidak mampu lagi melakukan pekerjaannya. Lebih jauh lagi, pada unit link manfaat payor bukan hanya akan membebaskan pembayaran premi asuransi jiwa, tetapi juga akan membebaskan setoran pada porsi investasi.
Jika pada ilustrasi unit link yang dilakukan Kontan tersebut di atas ditambahkan skenario nasabah menderita penyakit kritis dan polis unit link dilengkapi dengan perlindungan penyakit kritis serta payor, makaunit link-lah yang akan keluar sebagai pemenang mutlak.
Menggantikan Manfaat Payor Jika Mengambil Terpisah
Jika nasabah mengambil asuransi dan reksadana terpisah, jelas tidak ada layanan yang sama persis seperti payor pada unit link. Tetapi tidak sulit untuk mengambil manfaat yang setara dengan cara melakukan kompensasi berupa penambahan manfaat pada manfaat dasar dan penyakit kritis yang nilainya setara dengan payor di unit link.
Untuk menghitungnya cukup dengan menggunakan rumus standar ‘nilai saat ini dari sebuah anuitas’ (present value of an annuity). Hal ini bisadihitung secara manual, menggunakan fungsi PV() pada spreadsheet, atau menggunakan salah satu dari sekian banyak layanan kalkulator finansial yang ada di Internet.
Contoh soal: Pada sebuah polis asuransi unit link terdapat manfaatpayor yang akan membayarkan Rp 12 juta setiap tahunnya sampai nasabah berusia 65 tahun jika nasabah didiagnosis menderita penyakit kritis. Sebagai informasi, usia nasabah saat ini adalah 35 tahun dan diasumsikan perkembangan investasi adalah sebesar 8% per tahun. Pertanyaannya, jika seandainya nasabah mengambil asuransi term lifedan reksadana secara terpisah, berapa besar uang pertanggungan yang harus ditambahkan ke manfaat dasar dan penyakit kritis guna untuk mendapatkan manfaat yang setara dengan payor tersebut?
Jawaban: Gunakan rumus ‘nilai saat ini dari sebuah anuitas’ dengan parameter-parameter suku bunga sebesar 8%, jumlah periode 65-35=30 dan besar pembayaran periodik Rp 12 juta. Jawabannya adalah Rp 135 juta.
Dari contoh tersebut, setelah mendapatkan uang pertanggungan, nasabah bisa menyetorkan Rp 135 juta secara sekaligus ke sebuah instrumen investasi dengan perkembangan 8%. Kemudian nasabah bisa saja menarik dana sejumlah Rp 12 juta setiap tahunnya dan uang tersebut tidak akan habis sampai nasabah berusia 65 tahun.
Praktis manfaat yang didapatkan nasabah akan sama saja jika seandainya yang bersangkutan mengambil manfaat payor dari sebuah asuransi unit link.
Perbandingan Versi Saya
Dalam rangka memperingati Hari Asuransi 18 Oktober 2007 dan untuk menghilangkan segala keraguan di antara kita semua, maka kali ini saya ikut-ikutan membuat ilustrasi perbandingan dengan parameter-parameter sebagai berikut:
  • Budget sebesar Rp 9 juta per tahun
  • Perkembangan investasi sebesar 17% per tahun
  • Suku bunga deposito berjangka sebesar 6.5% per tahun (untuk keperluan perhitungan manfaat yang setara dengan payor)
  • Manfaat kematian sebesar Rp 500 juta
  • Manfaat penyakit kritis sebesar Rp 250 juta yang memotong manfaat kematian.
  • Unit link menggunakan rider payor sebesar Rp 9 juta/tahun yang akan dibayarkan sampai nasabah berusia 55 tahun setelah nasabah didiagnosis mengidap penyakit kritis.
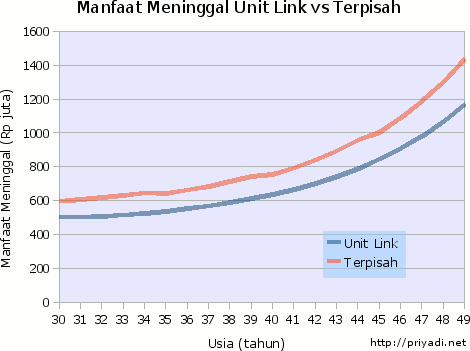
Perbandingan dilakukan selama 20 tahun. Sepanjang 20 tahun tersebut, asuransi term life dalam ilustrasi saya selalu memberikan manfaat yang paling tidak setara dengan yang diberikan oleh unit link. Perlu diperhatikan pula dalam beberapa kasus di ilustrasi ini, term lifememberikan manfaat asuransi yang lebih banyak daripada yang diberikan oleh unit link. Walaupun dengan handicap seperti ini, mengambil reksadana dan asuransi term life secara terpisah ternyata tetap bisa jauh mengungguli unit link secara terus menerus sepanjang periode. Pada akhir periode, reksadana + term life terpisah memberikan nilai tunai 37% lebih banyak daripada yang diberikan oleh unit link.
Perbandingan Nilai Tunai
Perbandingan Manfaat Kematian
Data mentah spreadsheet dalam format OpenDocument dan Microsoft Excel.
Agen asuransi boleh saja terus berkutat dengan argumen “jika mengambil terpisah nasabah tidak akan mendapatkan manfaat payor“. Tetapi kenyataannya manfaat tersebut dapat dengan mudah direplikasikan jika nasabah mengambil terpisah, dan bukan hanya itu, hasil yang didapatkan masabah akan jauh lebih maksimal.
***
Selamat Hari Asuransi 18 Oktober 2007. Semoga Gerakan Sadar Asuransi tidak berhenti semata-mata pada tujuan memaksimalkan keuntungan bagi penjual produk asuransi, tetapi juga memberikan manfaat yang sepadan bagi nasabah asuransi.